Leva operativa: perché un piccolo calo delle vendite può ridurre molto l’utile
Come si calcola il grado di leva operativa
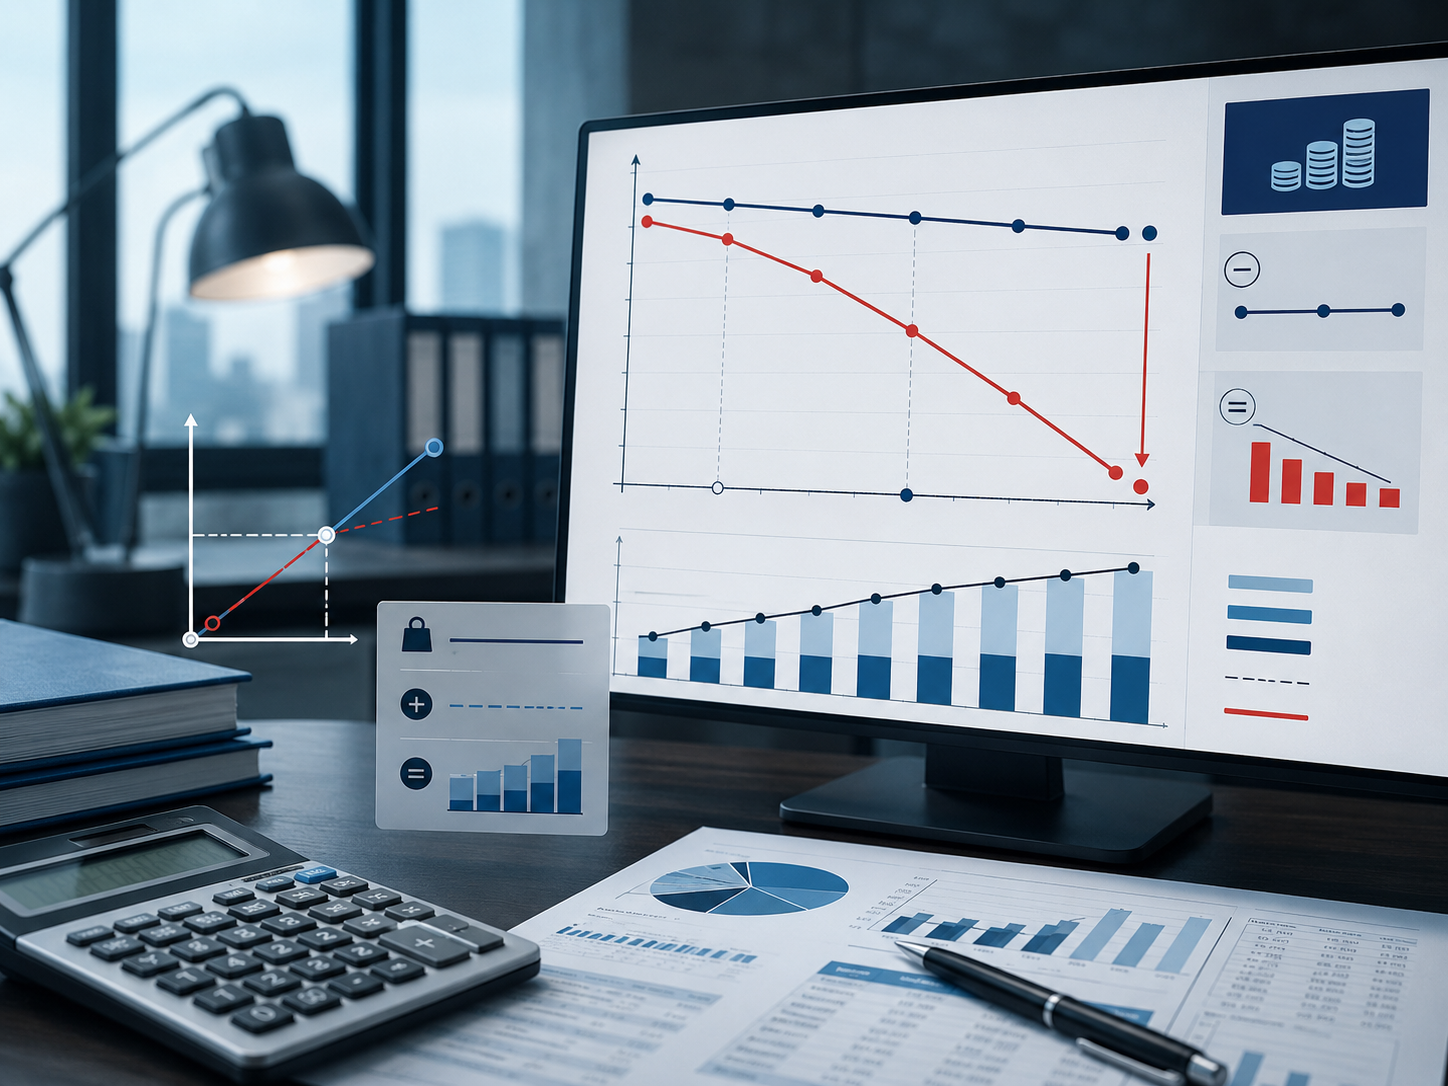
Il grado di leva operativa, spesso indicato con la sigla DOL, misura la sensibilità del risultato operativo alle variazioni delle vendite.
Grado di leva operativa = Margine di contribuzione ÷ Risultato operativo
Lo stesso concetto può essere espresso come rapporto tra la variazione percentuale attesa del risultato operativo e la variazione percentuale delle vendite:
DOL = Variazione % del risultato operativo ÷ Variazione % delle vendite
Le due formulazioni sono coerenti quando prezzi, costi variabili unitari, costi fissi e mix di vendita rimangono invariati nell’intervallo analizzato.
Riprendendo l’esempio precedente:
400.000 ÷ 100.000 = 4
Ciò significa che una variazione dell’1% delle vendite può produrre, in prossimità del livello considerato, una variazione di circa il 4% del risultato operativo.
Un calo del 10% dei ricavi determina quindi una riduzione approssimativa del 40% dell’utile.
Il DOL vale per uno specifico livello di attività
Il grado di leva operativa non è un coefficiente permanente dell’impresa. Deve essere ricalcolato quando cambiano vendite, prezzi, margini o costi fissi. La stima percentuale è soprattutto utile per variazioni contenute intorno alla situazione di partenza.
Perché si parla di effetto moltiplicatore?
La leva operativa trasforma una variazione percentuale dei ricavi in una variazione più ampia del risultato operativo. Il moltiplicatore dipende dalla distanza dal punto di pareggio e dal peso dei costi fissi.
La leva cambia con il livello delle vendite
Il grado di leva operativa non è costante. È molto elevato quando l’impresa si trova vicino al punto di pareggio e diminuisce quando il risultato operativo cresce.
Se il margine di contribuzione è 400.000 euro e il risultato operativo è soltanto 20.000 euro, la leva sarà pari a 20. In questa situazione, una variazione modesta delle vendite può trasformare rapidamente l’utile in perdita.
Se invece il margine di contribuzione è 800.000 euro e il risultato operativo è 400.000 euro, la leva sarà pari a 2. L’impresa rimane sensibile alle vendite, ma in misura minore.
Più ci si avvicina al pareggio, maggiore è il rischio
Quando l’utile è piccolo rispetto al margine di contribuzione, anche una riduzione modesta delle vendite può assorbirlo completamente.
Il collegamento con il punto di pareggio
La leva operativa cresce quando l’impresa si avvicina al break-even point. In quel punto il risultato operativo è pari a zero e il rapporto tra margine di contribuzione e utile tende a diventare estremamente elevato.
Il margine di sicurezza completa l’analisi:
Margine di sicurezza = Vendite effettive - Vendite di pareggio
Una leva elevata accompagnata da un margine di sicurezza ridotto segnala una struttura particolarmente esposta.
Leva operativa e margine di sicurezza devono essere letti insieme
La leva indica quanto l’utile reagisce alle vendite; il margine di sicurezza indica quanto le vendite possono diminuire prima del pareggio.
Un’impresa con una leva elevata può essere molto redditizia, ma deve mantenere volumi di vendita sufficientemente lontani dal punto di pareggio.
Continua a leggere
Altri articoli
 Truffe finanziarie con l’intelligenza artificiale: come riconoscere deepfake e falsi investimenti
Video manipolati, voci clonate, falsi articoli di giornale e piattaforme dall’aspetto professionale vengono...
 Marketing sensoriale: come profumi, musica e colori influenzano gli acquisti
Entriamo in un negozio e, prima ancora di osservare con attenzione i prodotti, percepiamo una luce calda, una...